

Pour protéger votre future maison, les premières démarches commencent avant les travaux : vous devez souscrire une assurance dommages-ouvrage et vérifier les assurances des professionnels. Pendant le chantier, une protection adaptée couvre certains dommages accidentels. Dès le stade hors d’eau et hors d’air, préparez aussi l’assurance habitation, sans attendre l’emménagement. Ces contrats se complètent : aucun ne protège, à lui seul, contre tous les risques.
Avant le premier coup de pelle : répartir les obligations
En tant que propriétaire faisant construire, vous êtes le maître d’ouvrage. Le constructeur, les entreprises et le maître d’œuvre ont leurs propres responsabilités. Leurs assurances ne remplacent donc pas les vôtres.
Testez vos connaissances sur l’assurance d’une maison en construction
Répondez aux six questions. Après chaque choix, découvrez immédiatement la réponse et son explication.
La dommages-ouvrage se souscrit avant l’ouverture du chantier
L’assurance dommages-ouvrage est obligatoire pour le particulier qui fait construire une maison. Son rôle est de préfinancer les réparations des dommages relevant de la garantie décennale, sans attendre qu’un tribunal détermine les responsabilités. Elle concerne notamment les désordres compromettant la solidité du bâtiment ou le rendant impropre à son usage, pas toutes les imperfections.
Anticipez la demande : l’assureur examine les caractéristiques du projet et les justificatifs des intervenants. Ne confondez pas la date de souscription avec le début habituel de la couverture : celle-ci intervient en principe après la garantie de parfait achèvement, avec certaines exceptions encadrées. La dommages-ouvrage n’est pas une assurance contre tous les accidents de chantier.
Les attestations des professionnels doivent correspondre aux travaux
Demandez les attestations d’assurance décennale avant le démarrage. Vérifiez l’identité de l’entreprise, les activités déclarées, la période de validité et l’adéquation avec votre chantier. Une attestation couvrant la maçonnerie ne suffit pas à prouver qu’une activité d’étanchéité est assurée. Demandez également les justificatifs de responsabilité civile professionnelle.
De votre côté, faites préciser votre couverture de responsabilité civile en qualité de maître d’ouvrage, notamment pour les dommages causés aux voisins. Ne présumez pas que la responsabilité civile de votre logement actuel couvre automatiquement le projet. En autoconstruction, signalez explicitement les travaux que vous réaliserez : l’accès aux garanties peut être plus difficile.
Pendant les travaux : couvrir les accidents, pas seulement les malfaçons
Un incendie, un vol de matériaux ou une tempête peuvent endommager la maison avant sa réception. Les assurances de responsabilité des entreprises interviennent selon les responsabilités établies et les conditions contractuelles. Elles ne constituent pas une promesse d’indemnisation automatique de tous les biens présents sur place.
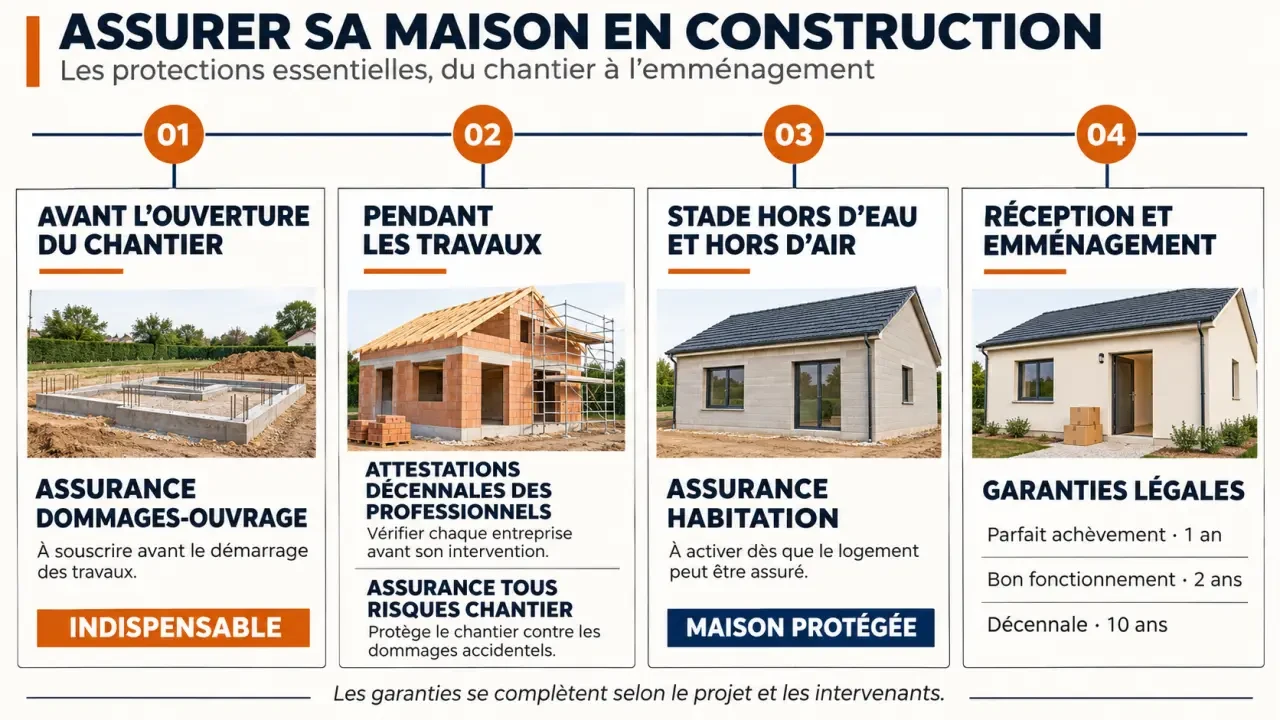
Demandez au constructeur quelles protections couvrent matériellement l’ouvrage pendant les travaux. Une assurance tous risques chantier peut compléter le dispositif, dans les limites prévues au contrat. Identifiez qui la souscrit, quels intervenants sont assurés et à quelle date elle cesse.
| Situation | Protection à examiner | Point de vigilance |
|---|---|---|
| Incendie provoqué par un court-circuit | Assurance chantier et responsabilité de l’intervenant | Biens assurés, franchises et exclusions |
| Vol de matériaux ou d’équipements | Garantie vol spécifique | Stockage, fermeture et conditions d’effraction |
| Dommage causé au mur du voisin | Responsabilité civile de la personne responsable | Identification de l’intervenant et déclaration |
| Infiltration pendant les travaux | Protection chantier selon la cause | Exclusions liées aux ouvertures ou à l’absence de protection |
Un chantier laisse une empreinte documentaire aussi importante que son avancement physique. Photographiez les réseaux avant qu’ils soient cachés, les matériaux livrés et les protections provisoires, en conservant les dates et les factures. Ce dossier peut aider à distinguer un équipement déjà posé d’un matériel simplement entreposé, ou à situer l’apparition d’une infiltration. Ces traces ne remplacent pas une expertise, mais facilitent la description du sinistre et les échanges avec les assureurs.
Hors d’eau et hors d’air : organiser l’assurance habitation
Une maison est hors d’eau lorsque sa couverture la protège des précipitations, puis hors d’air lorsque les menuiseries extérieures ferment le bâtiment. À ce stade, contactez votre assureur pour activer une formule habitation adaptée à une maison encore en construction. Si des biens vous appartenant sont exposés auparavant, demandez une protection plus précoce.
Comprendre l’assurance dommages-ouvrage en 3 points clés : Découvrez comment cette garantie protège l’acheteur contre les dommages importants affectant une construction pendant les 10 ans suivant sa réception.
Pour un propriétaire occupant d’une maison individuelle hors copropriété, l’assurance habitation n’est généralement pas une obligation légale. Elle peut toutefois être exigée contractuellement et reste essentielle pour protéger le bâtiment. Le stade hors d’eau et hors d’air est un repère de souscription, pas une obligation légale universelle.
Décrivez précisément la situation : maison inoccupée, travaux restants, interventions d’entreprises et éventuel stockage d’équipements. Une multirisque habitation classique peut comporter des restrictions incompatibles avec cette phase.
- Faites confirmer la couverture incendie, dégâts des eaux et événements climatiques.
- Vérifiez si le vol et le vandalisme sont inclus pendant les travaux.
- Demandez les conditions de fermeture et de surveillance du bâtiment.
- Contrôlez la durée autorisée d’inoccupation et la date d’effet exacte.
Si le chantier prend du retard, prévenez l’assureur. Une date d’emménagement annoncée à la souscription ne doit pas entraîner un changement de formule alors que la maison reste inachevée.
À la réception : conserver les garanties et adapter le contrat
La réception des travaux est l’acte par lequel vous acceptez l’ouvrage, avec ou sans réserves. Elle ne se confond pas nécessairement avec la remise des clés ou l’emménagement. Sa date déclenche les garanties légales : conservez soigneusement le procès-verbal et signalez précisément les défauts visibles.
- Parfait achèvement : 1 an. L’entreprise doit réparer les désordres mentionnés à la réception ou notifiés par écrit pendant l’année suivante, sous réserve des règles applicables.
- Bon fonctionnement : 2 ans. Cette garantie vise certains équipements dissociables de l’ouvrage qui ne fonctionnent pas correctement.
- Garantie décennale : 10 ans. Elle concerne les dommages graves affectant la solidité ou l’usage normal de la maison.
Ces garanties ne sont pas trois options d’assurance habitation. Elles relèvent des obligations des constructeurs et coexistent avec vos contrats. Une fissure purement esthétique ne relève pas automatiquement de la décennale ; une infiltration rendant une pièce inhabitable peut relever d’une autre qualification selon sa gravité et son origine.
Avant l’installation, actualisez la surface, les pièces, les dépendances, les équipements et la valeur du mobilier auprès de l’assureur habitation. Confirmez la continuité de couverture entre chantier et occupation. En cas de sinistre, sécurisez les lieux sans vous exposer, conservez les preuves et déclarez les dommages dans les délais du contrat avant les réparations définitives, sauf mesures urgentes indispensables.
Comparer les devis en recherchant les trous de garantie
Pour assurer une maison en construction, le prix seul ne permet pas de départager les offres. Préparez les plans, le descriptif des travaux, leur coût prévisionnel, le calendrier et les attestations des entreprises. Présentez le même projet à chaque assureur pour comparer des protections équivalentes.
Lisez surtout les exclusions, les franchises, les plafonds, les biens assurés et les dates de prise d’effet. Demandez qui couvre les équipements que vous achetez vous-même, les matériaux entreposés dehors et les travaux réservés. Les cotisations dépendent notamment du projet, des techniques employées et du niveau de protection : un tarif isolé serait peu représentatif.
Enfin, obtenez une confirmation écrite pour chaque transition importante : ouverture du chantier, fermeture du bâtiment, réception et emménagement. Le bon dispositif ne multiplie pas simplement les contrats : il évite qu’une période ou un risque reste sans protection. Gardez un dossier unique avec les attestations, les conditions particulières et les coordonnées utiles pour agir rapidement si un dommage survient.


