

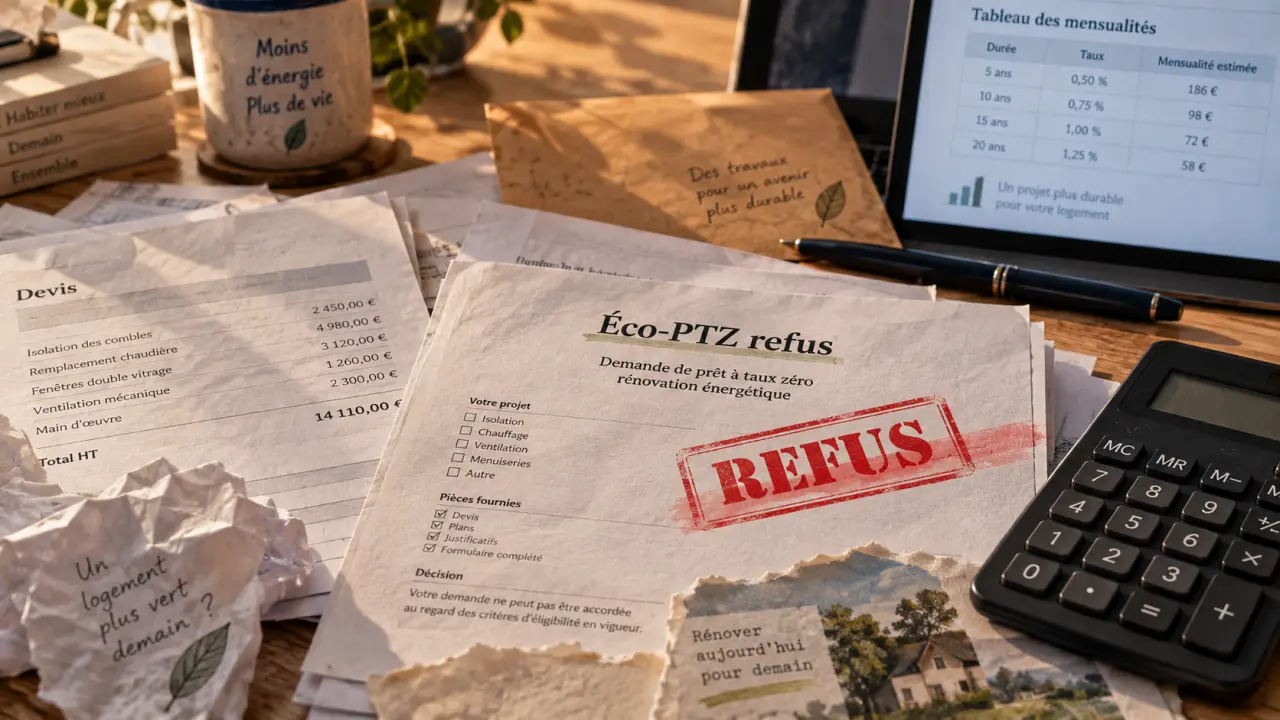
Un refus d’éco-prêt à taux zéro ne signifie pas que votre projet de rénovation est abandonné. L’éco-PTZ est bien un prêt sans intérêts, mais la banque reste libre d’évaluer votre capacité de remboursement et la conformité du dossier. Avant de signer un crédit plus coûteux ou de reporter les travaux, identifiez précisément ce qui bloque : une pièce manquante, des travaux mal qualifiés, un problème de solvabilité ou la politique de l’établissement.
Un éco-PTZ reste un crédit soumis à l’accord de la banque
L’éco-prêt à taux zéro peut financer certains travaux de rénovation énergétique dans un logement de plus de 2 ans, destiné à être une résidence principale. Son montant peut atteindre 50 000 €, avec une durée de remboursement pouvant aller jusqu’à 20 ans selon l’opération financée. Les travaux doivent ensuite être réalisés dans les 3 ans suivant l’offre de prêt.
Ces règles ouvrent l’accès au dispositif, mais elles ne remplacent pas l’analyse bancaire. L’établissement examine vos revenus, vos charges régulières, vos autres crédits, la stabilité de votre situation et le reste à vivre du foyer. En pratique, le taux d’endettement pris en compte se situe généralement entre 33 % et 35 %, éco-PTZ inclus. Un dossier techniquement éligible peut donc être refusé si la mensualité fragilise votre budget.
Les causes les plus fréquentes d’un refus
Trois raisons reviennent souvent. La première est financière : revenus irréguliers, emprunts en cours importants, découvert récurrent ou reste à vivre jugé insuffisant. La deuxième concerne les travaux : devis imprécis, équipement non conforme, opération hors périmètre ou entreprise qui ne dispose pas de la qualification RGE requise. La troisième est administrative : formulaire incomplet, montants incohérents entre les devis et la demande, justificatifs de propriété ou d’occupation absents.
Il existe aussi des freins propres à la banque. L’éco-PTZ demande un traitement administratif spécifique et génère une marge limitée pour l’établissement, même si celui-ci bénéficie d’une compensation sous forme de crédit d’impôt. Certaines banques demandent alors des conditions additionnelles, comme la domiciliation des revenus ou la détention d’une épargne. Cela n’invalide pas forcément le refus, mais cela explique pourquoi deux établissements peuvent porter un regard différent sur le même projet.
Demandez la vraie raison du refus avant de déposer un nouveau dossier
La première démarche consiste à solliciter un retour clair auprès de votre conseiller, idéalement par écrit. Ne vous contentez pas d’un simple « dossier non retenu ». Demandez si le refus vient de l’étude de solvabilité, de l’éligibilité des travaux, d’une pièce manquante ou d’une règle interne de l’établissement. Cette distinction détermine la suite : corriger un formulaire ne résout pas un endettement trop élevé, et changer de banque ne régularise pas des devis non conformes.
Contrôlez le dossier comme une pièce qui s’emboîte
Un dossier d’éco-PTZ ne se lit pas comme une pile de documents indépendants : chaque élément doit correspondre exactement aux autres. Vérifiez les noms, l’adresse du logement, les surfaces indiquées, la nature des travaux, les montants TTC et les références des entreprises. Le devis, le formulaire entreprise et le plan de financement doivent raconter la même opération, sans zone floue.
Cette relecture demande de découper le projet poste par poste : isolation, chauffage, eau chaude ou assainissement, puis de rattacher à chacun son devis, son entreprise RGE et son justificatif. Une rénovation globale présentée comme un bloc peut masquer une dépense non éligible ou un montant mal ventilé. En isolant chaque poste, vous repérez plus facilement ce que la banque peut financer et ce qui doit être couvert par une autre ressource.
- Vérifiez que le logement respecte les conditions d’ancienneté et d’occupation applicables.
- Contrôlez la validité de la qualification RGE de chaque artisan concerné.
- Rapprochez les mensualités envisagées de vos revenus et de vos charges existantes.
- Conservez tous les échanges avec la banque, les offres, les devis et les formulaires signés.
Quatre voies concrètes après un refus d’éco-prêt à taux zéro
La bonne solution dépend de la cause identifiée. Mieux vaut présenter un financement cohérent et soutenable que de multiplier les demandes à l’aveugle.
| Situation rencontrée | Action prioritaire | Point de vigilance |
|---|---|---|
| Dossier incomplet ou incohérent | Corriger les pièces et redéposer la demande | Ne modifiez pas les devis sans mettre à jour l’ensemble du dossier |
| Travaux ou artisan non conformes | Revoir le programme avec les entreprises RGE | Faites préciser chaque prestation et son montant |
| Capacité de remboursement insuffisante | Réduire, phaser ou compléter le financement | Évitez un crédit coûteux qui déséquilibre durablement le budget |
| Politique interne de la banque | Consulter un autre établissement conventionné | Présentez un dossier déjà fiabilisé, pas une simple copie |
Changer de banque peut être pertinent
Vous n’êtes pas obligé de solliciter uniquement votre banque habituelle. Des établissements tels que BPCE, BNP Paribas, Crédit Agricole, Crédit Mutuel, Société Générale ou La Banque Postale figurent parmi les banques conventionnées citées pour distribuer l’éco-PTZ. Il n’existe toutefois pas de classement officiel des banques les plus souples : l’acceptation dépend du profil emprunteur, du montage et de la politique locale.
Avant de déposer ailleurs, préparez une version propre du dossier et une explication factuelle du précédent refus. Si le problème était administratif, montrez qu’il a été corrigé. Si le budget était tendu, présentez un plan ajusté : apport, réduction d’un poste non prioritaire ou étalement des travaux. Un courtier spécialisé en rénovation énergétique peut également aider à orienter la demande, sans garantir l’accord d’un prêteur.
Mobiliser les aides sans confondre subvention et prêt
Le refus bancaire de l’éco-PTZ n’annule pas automatiquement vos droits à MaPrimeRénov’ ou aux certificats d’économies d’énergie (CEE). Ces dispositifs peuvent alléger le reste à financer, ce qui rend ensuite le plan de crédit plus réaliste. Le prêt avance rénovation (PAR) peut aussi être une piste pour les ménages dont la capacité de remboursement immédiate est limitée.
Demandez un chiffrage global : coût des travaux, aides attendues, apport personnel, montant réellement à emprunter et mensualité supportable. L’accompagnement d’un conseiller France Rénov’ permet de vérifier la cohérence entre le parcours d’aides et les travaux prévus. Ne lancez pas les commandes trop tôt si elles risquent de compromettre l’éligibilité à une aide.
Contester seulement en cas d’erreur identifiable
Vous ne pouvez pas obliger une banque à accorder un éco-PTZ si elle estime que le risque de non-remboursement est trop élevé. En revanche, une contestation peut avoir du sens lorsqu’une erreur manifeste est repérée : mauvaise lecture d’un justificatif, confusion sur la qualification d’une entreprise, dossier déclaré incomplet alors que la pièce a été remise, ou engagement écrit non respecté.
Commencez par adresser une réclamation écrite au service concerné de la banque, en joignant les documents utiles et en formulant une demande précise. Gardez un ton factuel : date de dépôt, motif communiqué, élément contesté et correction attendue. Si le différend persiste, un médiateur bancaire ou un conseil juridique peut être envisagé selon la situation.
Enfin, sécurisez vos contrats de travaux. Si votre signature dépendait de l’obtention du financement, vérifiez les clauses prévues avec l’entreprise et informez-la rapidement du blocage. Un refus d’éco-PTZ est souvent rattrapable ; l’essentiel est de ne pas transformer un défaut de dossier ou un problème de calendrier en engagement financier difficile à assumer.

